Y destinan gran parte de sus ingresos al consumo, sujeto al Impuesto sobre Ventas y Uso (IVU) y a los arbitrios, mientras reciben poco o ningún beneficio del Crédito por Trabajo.

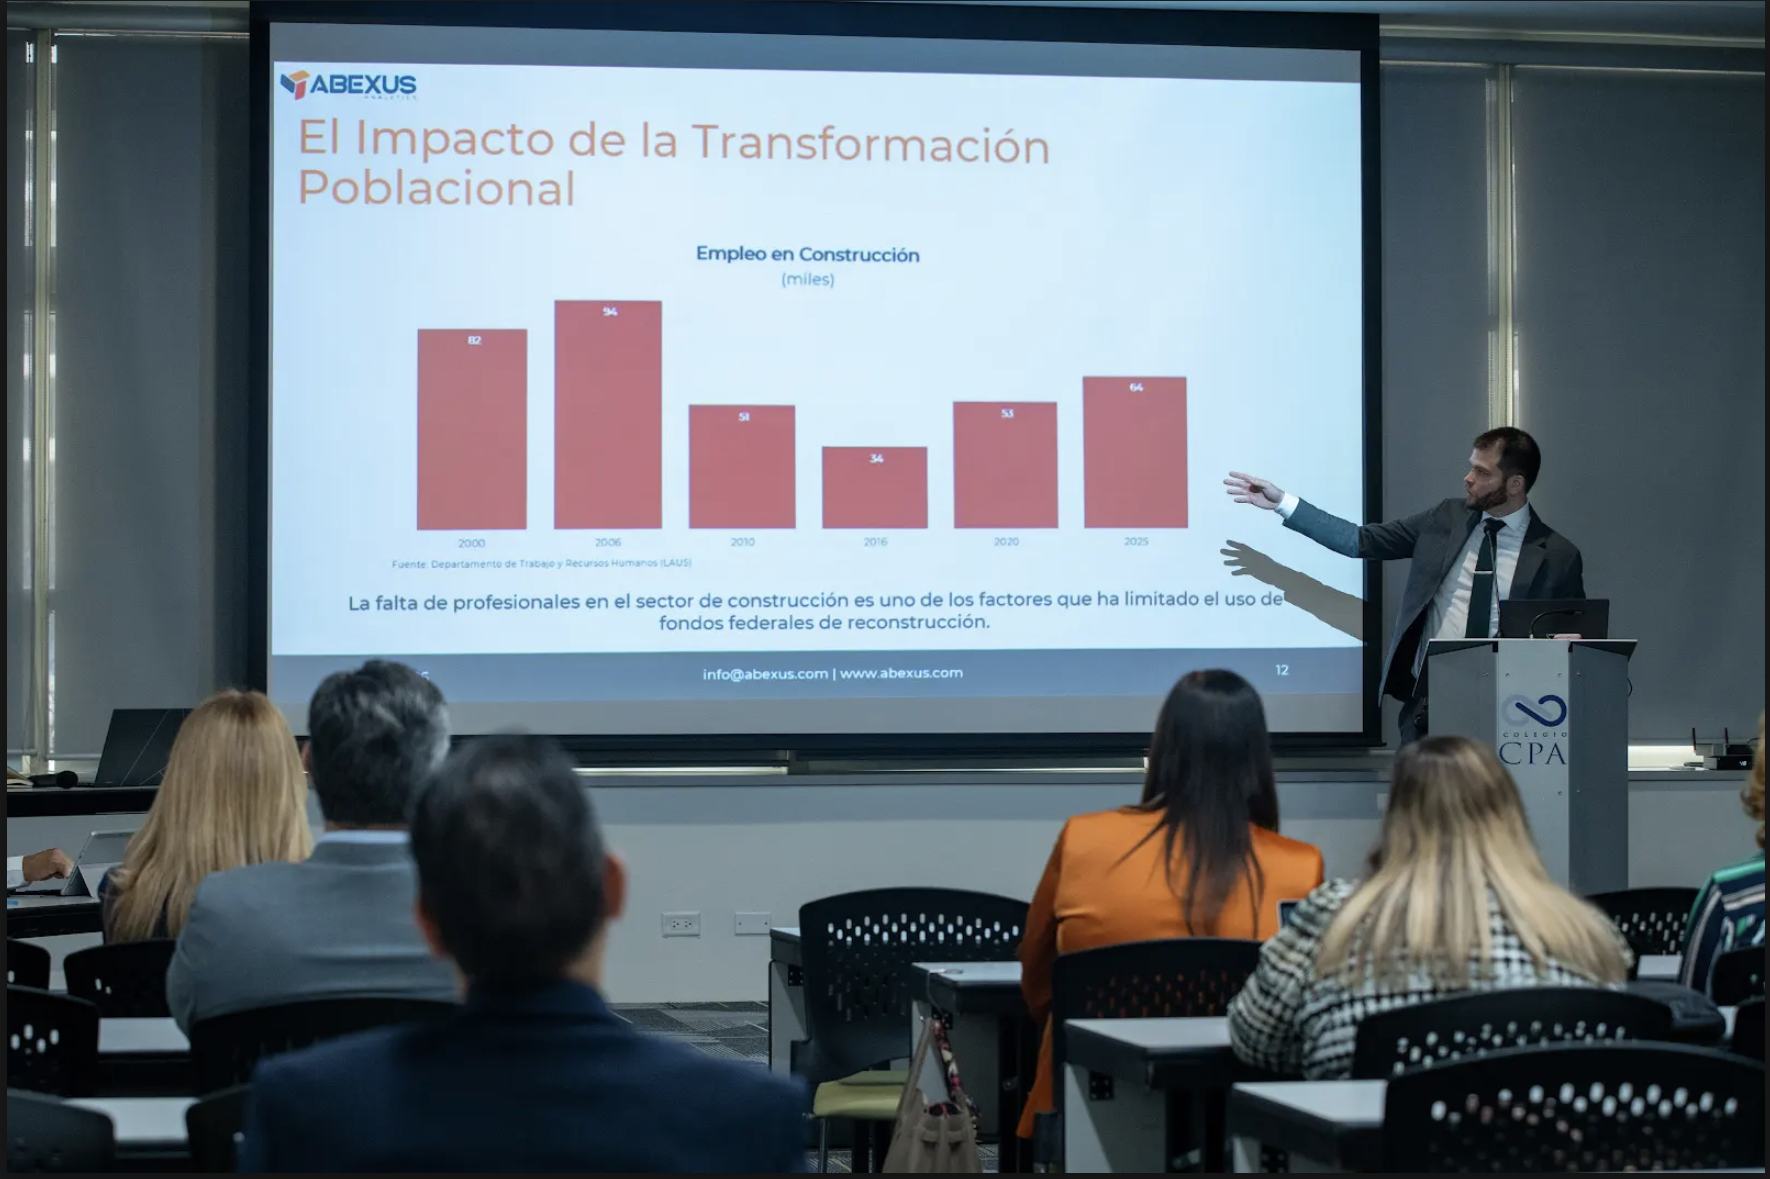
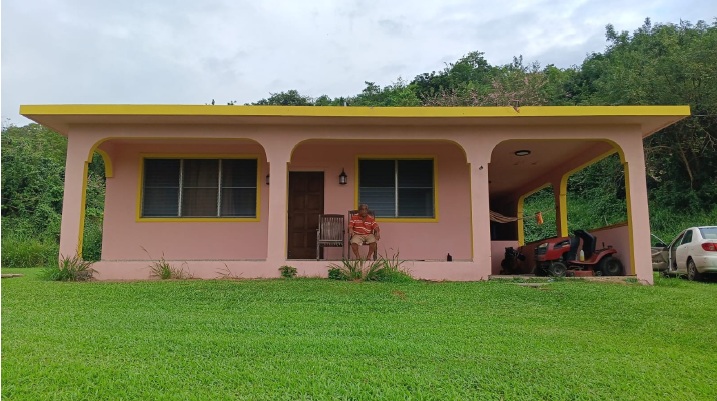
Para las familias de ingresos medios, el estudio identifica una presión adicional porque destinan gran parte de sus ingresos al consumo, sujeto al Impuesto sobre Ventas y Uso (IVU) y a los arbitrios, mientras reciben poco o ningún beneficio del Crédito por Trabajo/Foto suministrada.
Las familias con ingresos anuales de entre $40,000 y $60,000 enfrentan una carga contributiva significativa por la combinación de impuestos sobre ingresos, ventas y arbitrios, según un estudio presentado el martes por el Colegio de Contadores Públicos Autorizados de Puerto Rico (CCPA) y su Fundación, que propone una reforma integral del sistema.
“Este estudio ofrece una mirada al sistema contributivo en su conjunto para entender cómo sus distintas disposiciones entrelazadas afectan las decisiones de las personas y los negocios. Queremos aportar una base de datos y evidencia que permita evaluar las alternativas de reforma por sus efectos sobre la inversión, la productividad y la equidad, además de su impacto en el recaudo”, expresó el presidente de la Fundación del CCPA, Rolando López, en declaraciones escritas.
El informe, titulado Radiografía estructural del sistema contributivo de Puerto Rico y sus principales distorsiones económicas, fue elaborado por ABEXUS y el economista Edwin Ríos. Entre sus hallazgos identifica diferencias en las tasas efectivas, impuestos acumulados sobre las operaciones comerciales y una alta concentración de los recaudos en un grupo reducido de contribuyentes.
Según el análisis, la tasa efectiva de contribución sobre ingresos aumenta de 2.9% a 12.6% entre los niveles de ingreso de $30,000 y $100,000. Sin embargo, a partir de los $200,000 se mantiene entre 19 y 20%, aunque la tasa estatutaria máxima alcanza el 33%.
Para las familias de ingresos medios, el estudio identifica una presión adicional porque destinan gran parte de sus ingresos al consumo, sujeto al Impuesto sobre Ventas y Uso (IVU) y a los arbitrios, mientras reciben poco o ningún beneficio del Crédito por Trabajo.
López señaló que la inflación también ha aumentado esa carga contributiva. Como ejemplo, indicó que la deducción por dependiente permanece en $2,500, aunque su valor ajustado por inflación sería de $3,762.
Otro hallazgo establece que el 42.7% de los recaudos del IVU procede de compras realizadas por empresas para sus operaciones, en lugar del consumo final. De acuerdo con los investigadores, ese impuesto se acumula durante la cadena de producción y distribución porque los negocios no pueden recuperarlo.
El informe estima que, si la mayor parte de ese costo se transfiere a los precios, la carga efectiva para el consumidor podría acercarse al 12.7%, por encima del 11.5% que aparece en el recibo de compra.
En cuanto a la concentración de los recaudos, el análisis señala que aproximadamente tres de cada diez personas de 15 años o más tienen contribución sobre ingresos a pagar. También advierte que la tasa máxima de 33%o comienza desde un ingreso neto de $61,500, lo que puede influir en las decisiones de profesionales que consideran emigrar.
Las diferencias contributivas entre empresas constituyen otra de las distorsiones identificadas. Mientras la tasa corporativa regular puede alcanzar el 37.5%, determinadas entidades acogidas a decretos contributivos pagan tasas de 4% situación que, según el estudio, coloca a los negocios sin esos beneficios en desventaja competitiva.
A nivel municipal, los investigadores cuestionaron la patente sobre las ventas y el impuesto al inventario, debido a que se aplican independientemente de las ganancias o de si la mercancía almacenada logra venderse.
“A nivel municipal, la patente se cobra sobre las ventas, gane el negocio o no y el impuesto al inventario sobre la mercancía almacenada, se venda o no. Ambos pesan proporcionalmente más sobre los negocios pequeños y de poco margen, y el impuesto al inventario lleva a guardar menos mercancía de la prudente, lo que deja a la Isla más vulnerable”, indicó López.
El estudio también proyecta que, si continúan las tendencias demográficas actuales, Puerto Rico podría perder aproximadamente 213,000 empleos para 2045, con una reducción anual estimada de $843 millones en los recaudos combinados de contribución sobre ingresos e IVU, expresados en dólares de 2025.
Ante estos resultados, los investigadores recomendaron revisar conjuntamente las contribuciones sobre ingresos, el IVU, los arbitrios, los impuestos sobre la propiedad y los tributos municipales. Las propuestas incluyen ajustar deducciones por inflación, reducir diferencias entre actividades económicas comparables y evaluar los incentivos según la inversión adicional que generan.
“Los hallazgos refuerzan la necesidad de evaluar el sistema de forma integral. Debemos reducir las diferencias injustificadas entre actividades comparables, simplificar el cumplimiento y dar estabilidad a las reglas, considerando siempre la capacidad de pago de las familias y las condiciones en que operan los negocios”, sostuvo el presidente del CCPA, Gerardo Torres.

Start creating an account
Te enviamos un correo electrónico con un enlace para verificar tu cuenta. Si no lo ves, revisa tu carpeta de correo no deseado y confirma que tienes una cuenta vinculada a ese correo.
Enter your account email address and we'll send you a link to reset your password.
Le hemos enviado un correo electrónico a {{ email }} con un enlace para restablecer su contraseña. Si no lo ve, revise su carpeta de correo no deseado y confirme que tiene una cuenta vinculada a ese correo electrónico.
Please verify that your email address is correct. Once the change is complete, use this email to log in and manage your profile.






Comentarios {{ comments_count }}
Añadir comentario{{ child.content }}