La AMA reconoció las situaciones señaladas y atribuyó parte de los incumplimientos a restricciones presupuestarias y dificultades de flujo de efectivo. No remitieron $3.3 millones contribuciones retenidas sobre los salarios de sus empleados.
La evaluación identificó cuatro hallazgos relacionados con el pago de contribuciones retenidas sobre salarios, el cumplimiento de obligaciones federales sobre nómina, las retenciones sobre pagos por servicios prestados y la presentación de informes trimestrales ante el Departamento del Trabajo y Recursos Humanos (DTRH)/ Archivo.
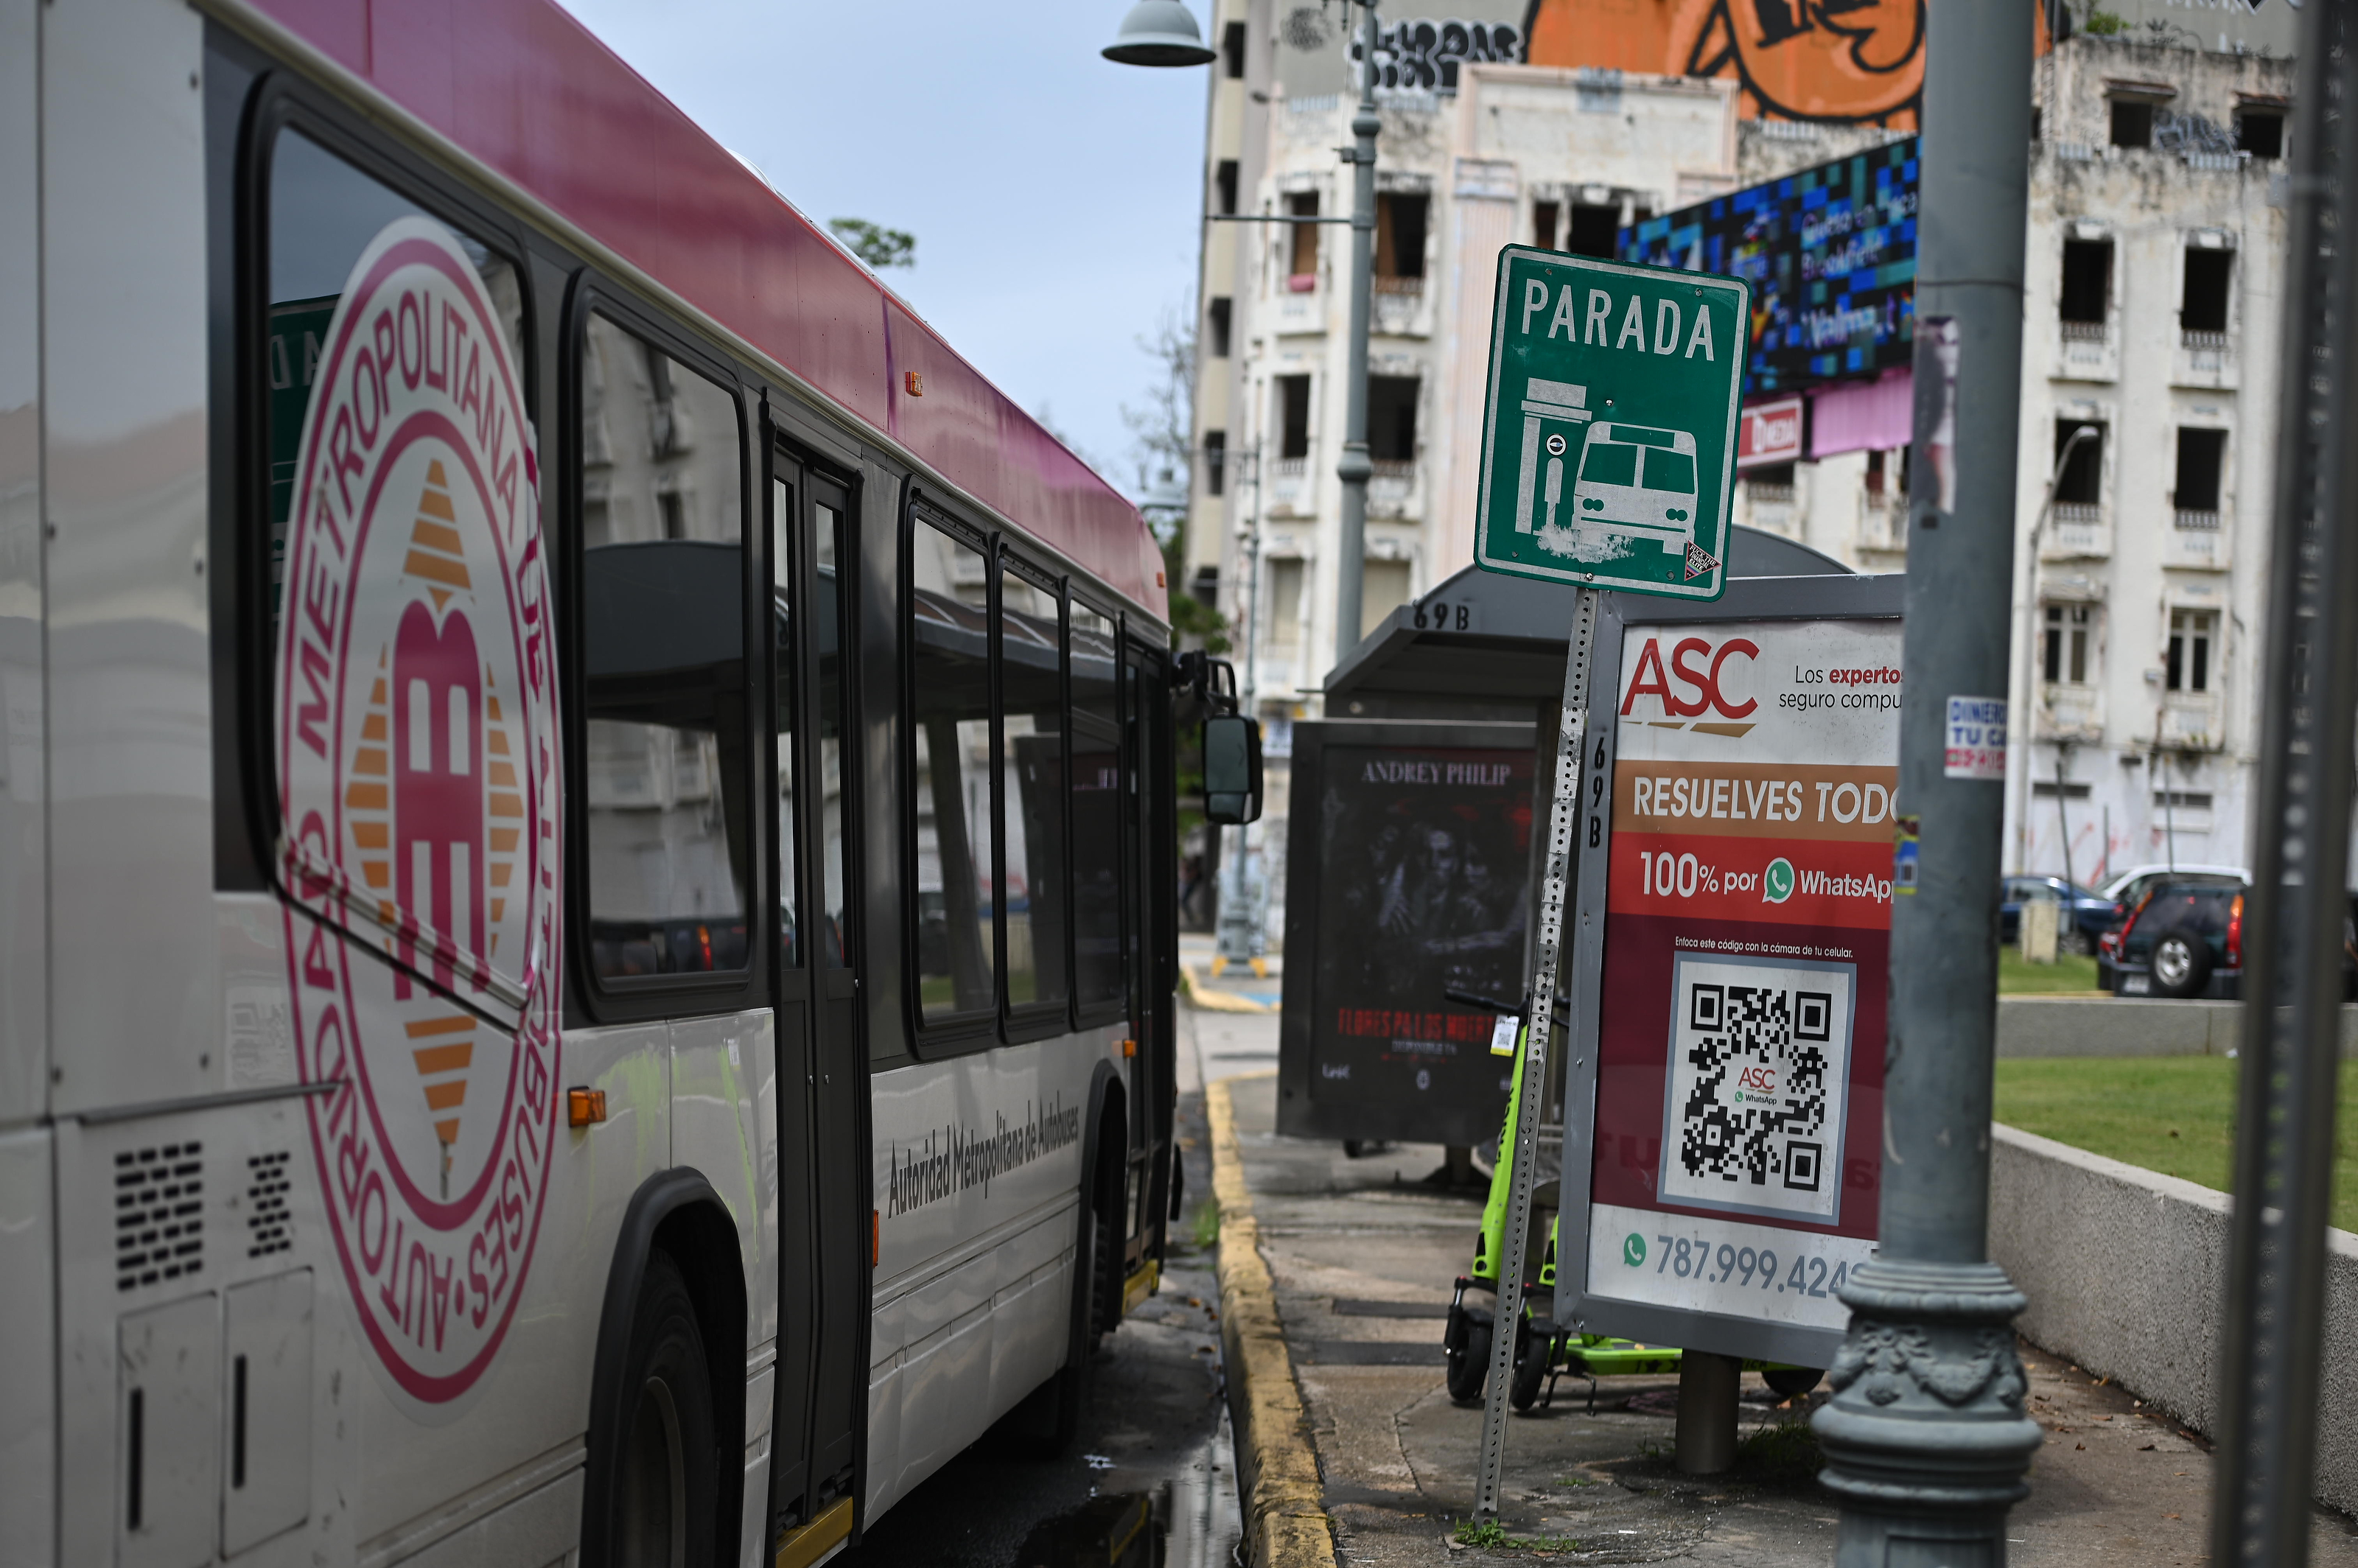
La Oficina del Inspector General (OIG) de Puerto Rico identificó una deuda contributiva histórica de $33,200,297.85 en la Autoridad Metropolitana de Autobuses (AMA), así como otros $3,319,551.33 en contribuciones retenidas sobre los salarios de sus empleados durante los años 2022, 2023 y 2024 que no fueron remitidas al Departamento de Hacienda.
La deuda histórica, consignada en una certificación de Hacienda del 16 de septiembre de 2025, incluye
$18,356,601.85 de principal y $14,843,696 en intereses, recargos y penalidades. Estos últimos representan
cargos adicionales acumulados por el incumplimiento de las obligaciones contributivas de la entidad.
La evaluación identificó cuatro hallazgos relacionados con el pago de contribuciones retenidas sobre
salarios, el cumplimiento de obligaciones federales sobre nómina, las retenciones sobre pagos por servicios prestados y la presentación de informes trimestrales ante el Departamento del Trabajo y Recursos Humanos (DTRH).
“Las contribuciones que una entidad retiene de los salarios de sus empleados deben remitirse dentro de los términos correspondientes. La acumulación de intereses, recargos y penalidades añade una carga
económica que reduce los recursos disponibles para atender las operaciones y los servicios públicos. Por
eso, es necesario que la AMA formalice las gestiones para atender estas obligaciones y establezca controles que permitan cumplir oportunamente”, expresó la Inspectora General de Puerto Rico, Ivelisse Torres Rivera.
En cuanto a las obligaciones federales, la OIG encontró que la AMA presentó la planilla patronal correspondiente al tercer trimestre de 2022 con 85 días de atraso y realizó múltiples depósitos de
contribuciones sobre nómina fuera de término durante los años evaluados. La documentación examinada
evidenció pagos al Servicio de Rentas Internas Federal (IRS) por $42,190.12 en penalidades e intereses.
Además, la AMA no presentó las 12 planillas trimestrales de contribución retenida sobre pagos por
servicios prestados correspondientes a 2022, 2023 y 2024, ni efectuó los depósitos requeridos. El adeudo
por estas retenciones ascendió a $320,073.12.
Según la información examinada, el personal entendía erróneamente que presentar los formularios de
reconciliación anual sustituía la obligación de rendir las planillas trimestrales. El informe estimó una
exposición adicional de $82,817.55 en penalidades por estos incumplimientos, sin incluir intereses u otros
cargos aplicables.
La evaluación también reveló que la AMA no presentó los informes trimestrales de salarios requeridos por
el DTRH para ninguno de los trimestres de esos tres años. Aunque la Autoridad está acogida al método de reembolso para el seguro por desempleo, mantiene la obligación de presentar dichos informes.
En su respuesta a la OIG, recibida el 21 de septiembre de 2026, la gerencia de la AMA reconoció las
situaciones señaladas y atribuyó parte de los incumplimientos a restricciones presupuestarias y dificultades de flujo de efectivo.
Informó que gestionaría un acuerdo de pago con Hacienda y la condonación de cargos, establecería controles para los depósitos y atendería las declaraciones pendientes. También indicó que había designado un enlace para el cumplimiento de las obligaciones contributivas federales.
La OIG consideró los comentarios de la gerencia y determinó que los cuatro hallazgos prevalecen. En
particular, al concluir la evaluación no se había presentado evidencia de un acuerdo formal de pago con
Hacienda ni de la implantación de los controles propuestos para atender las retenciones sobre salarios.
Las recomendaciones incluyen establecer un plan de pago, presentar las planillas e informes pendientes e
implantar calendarios y procedimientos que aseguren el cumplimiento oportuno de las obligaciones
contributivas. La OIG velará el cumplimiento de las recomendaciones y continuará trabajando con la AMA
en aras de seguir promoviendo una sana administración.

Start creating an account
Te enviamos un correo electrónico con un enlace para verificar tu cuenta. Si no lo ves, revisa tu carpeta de correo no deseado y confirma que tienes una cuenta vinculada a ese correo.
Enter your account email address and we'll send you a link to reset your password.
Le hemos enviado un correo electrónico a {{ email }} con un enlace para restablecer su contraseña. Si no lo ve, revise su carpeta de correo no deseado y confirme que tiene una cuenta vinculada a ese correo electrónico.
Please verify that your email address is correct. Once the change is complete, use this email to log in and manage your profile.






Comentarios {{ comments_count }}
Añadir comentario{{ child.content }}