Por pagos duplicados a un contratista y donativos ilegales. Se encontraron deficiencias en procesos de contratación y construcción, pagos por servicios no utilizados y la obligación tardía de asignaciones presupuestarias por más de $8.5 millones. Justicia ha descartado acciones penales.
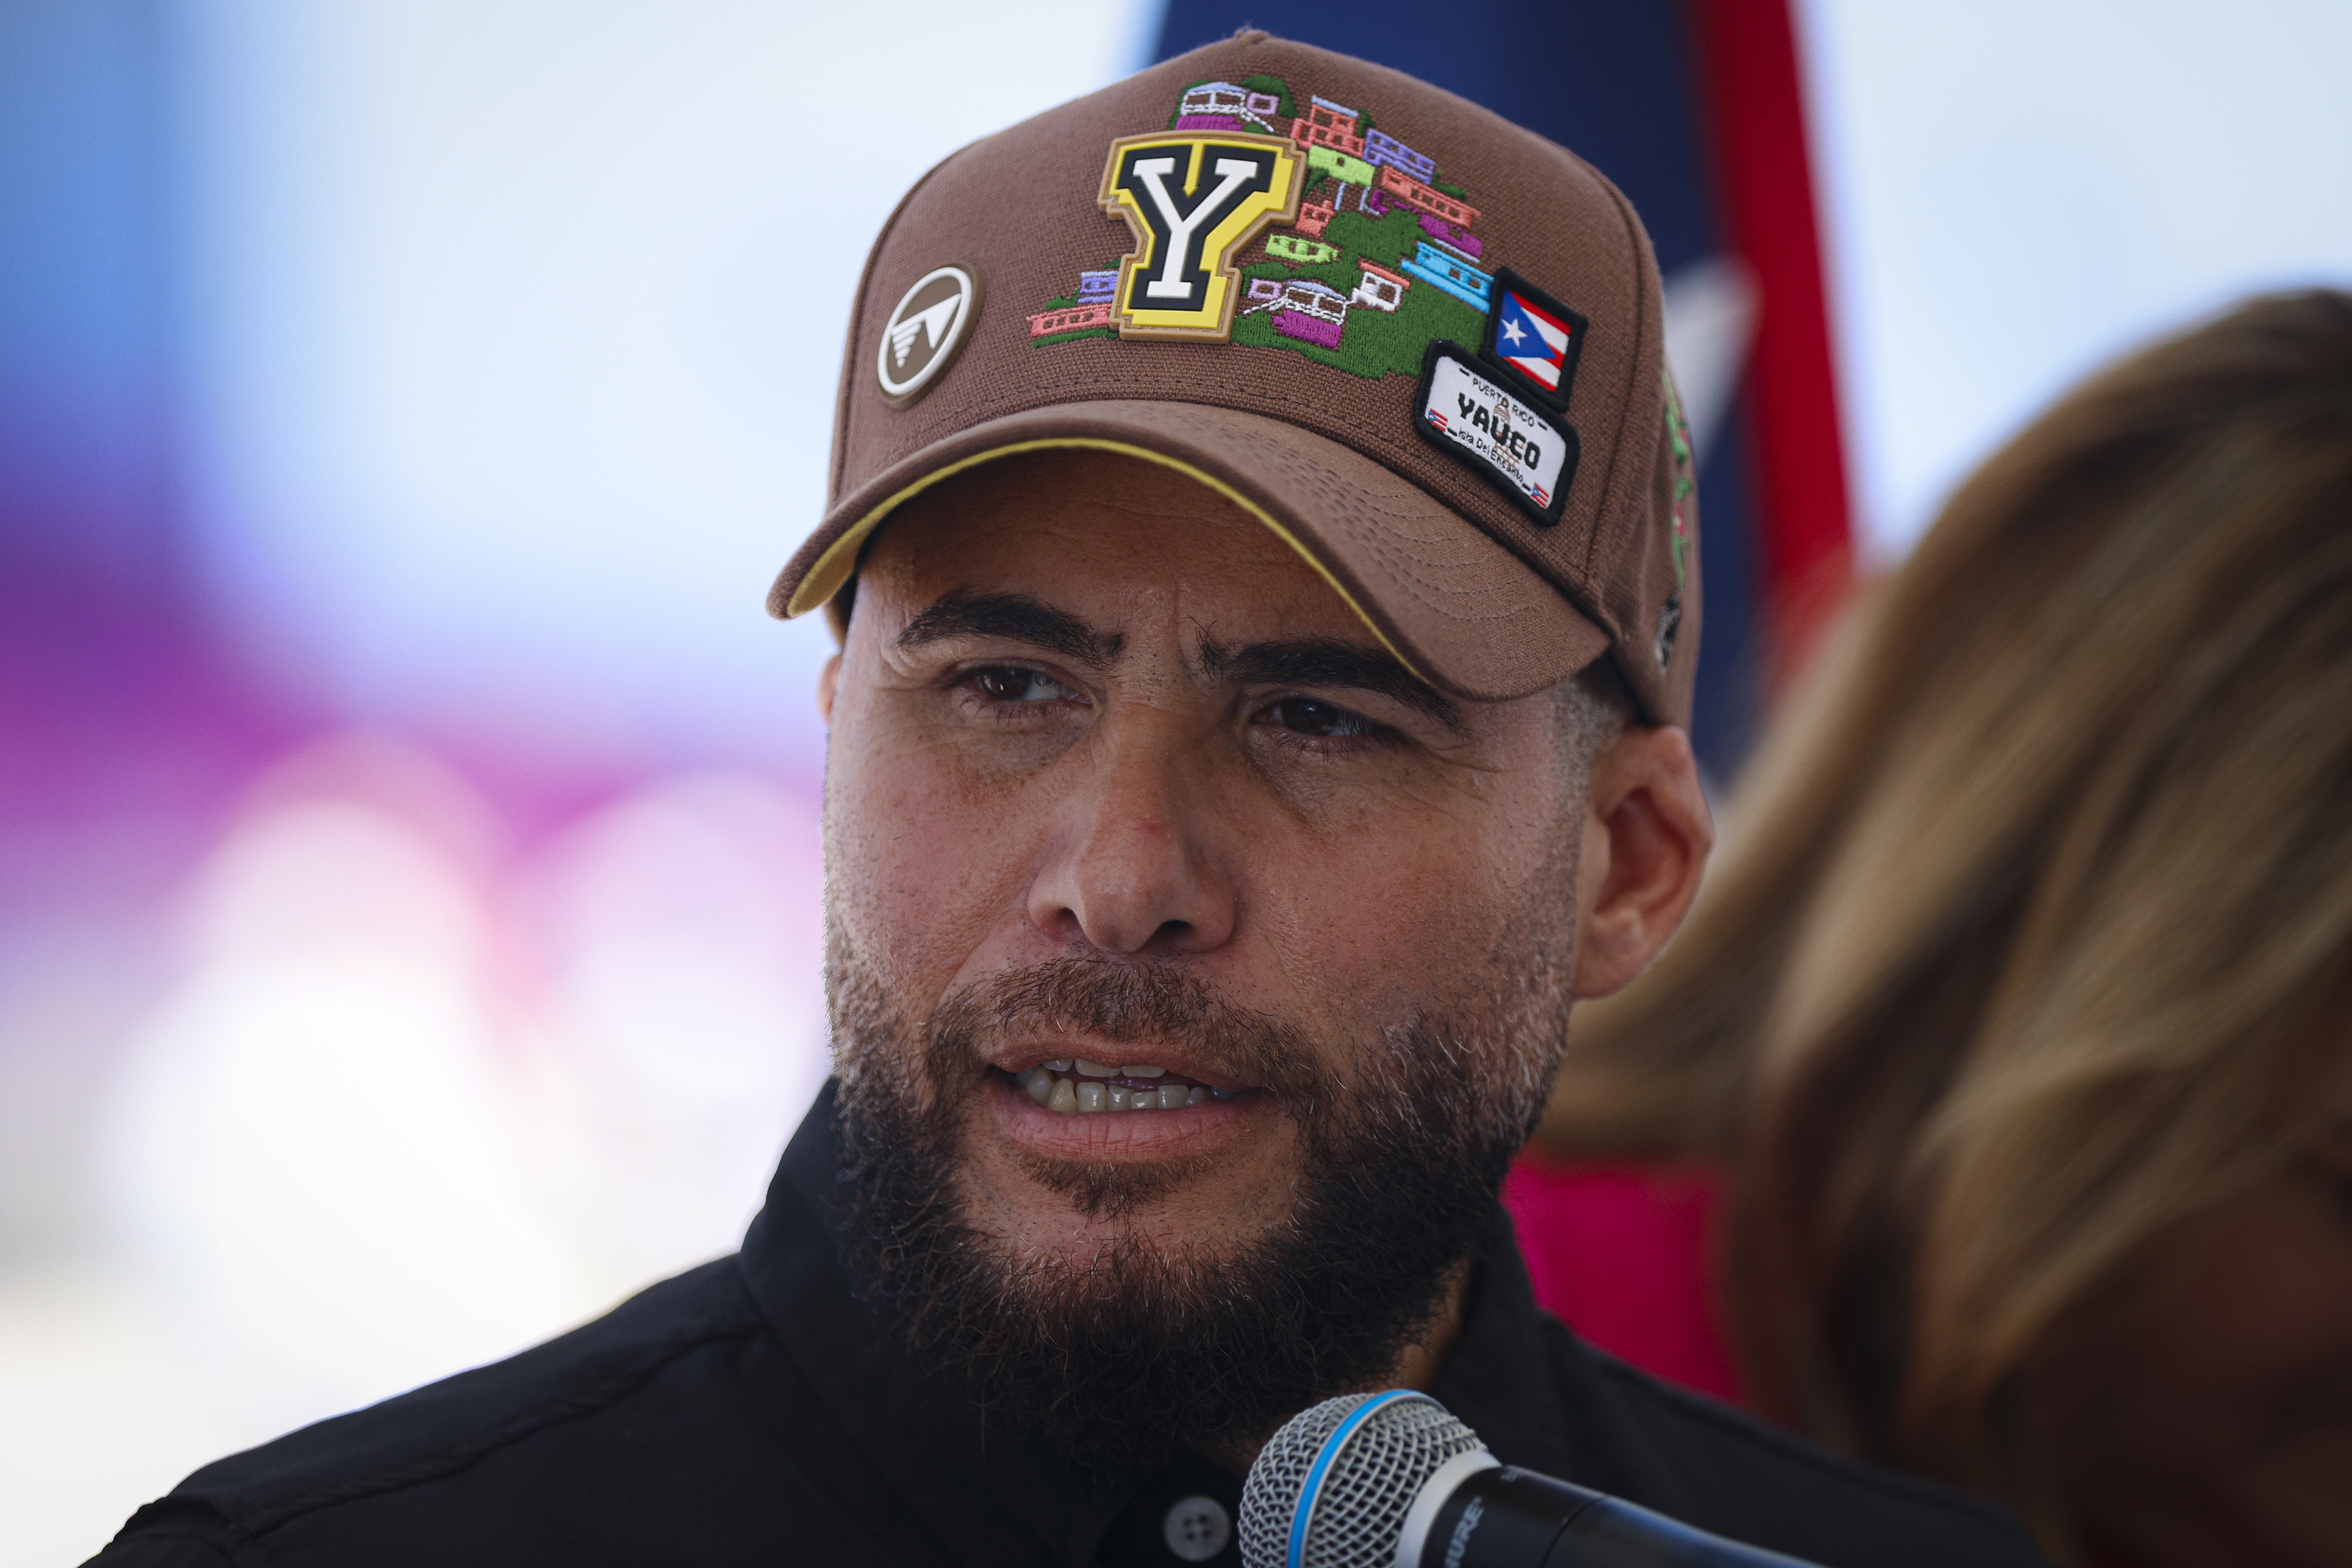
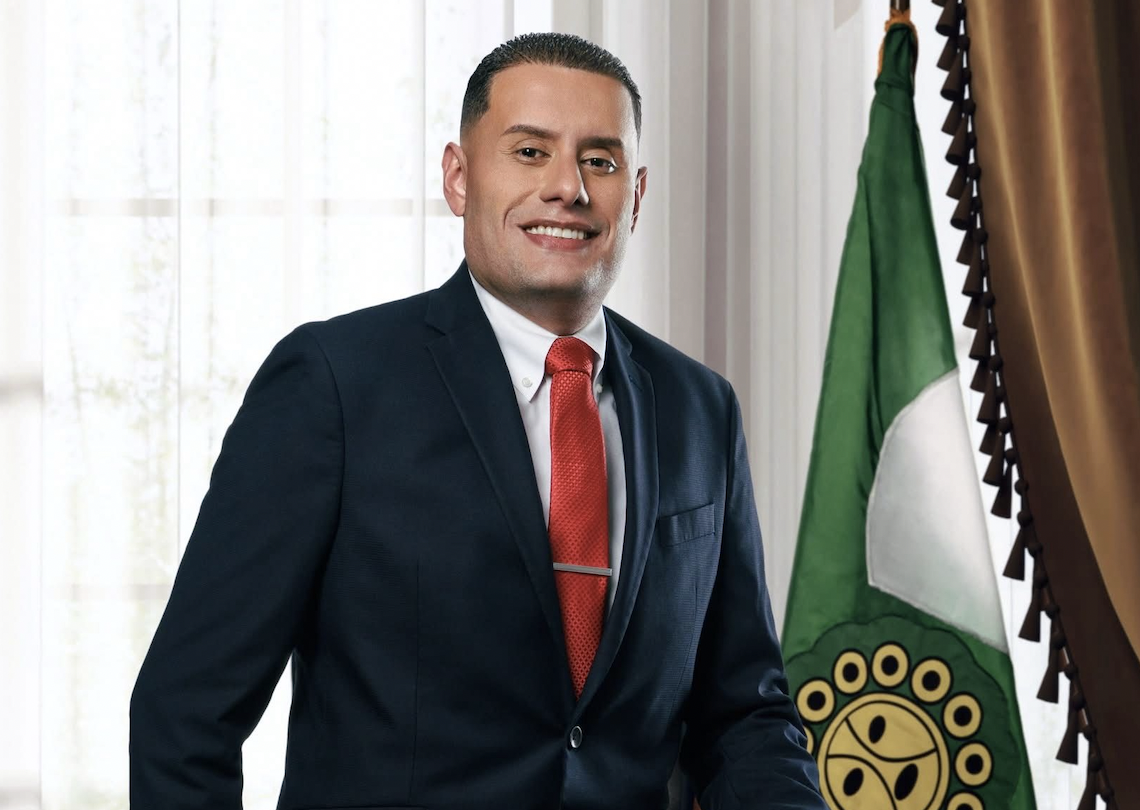
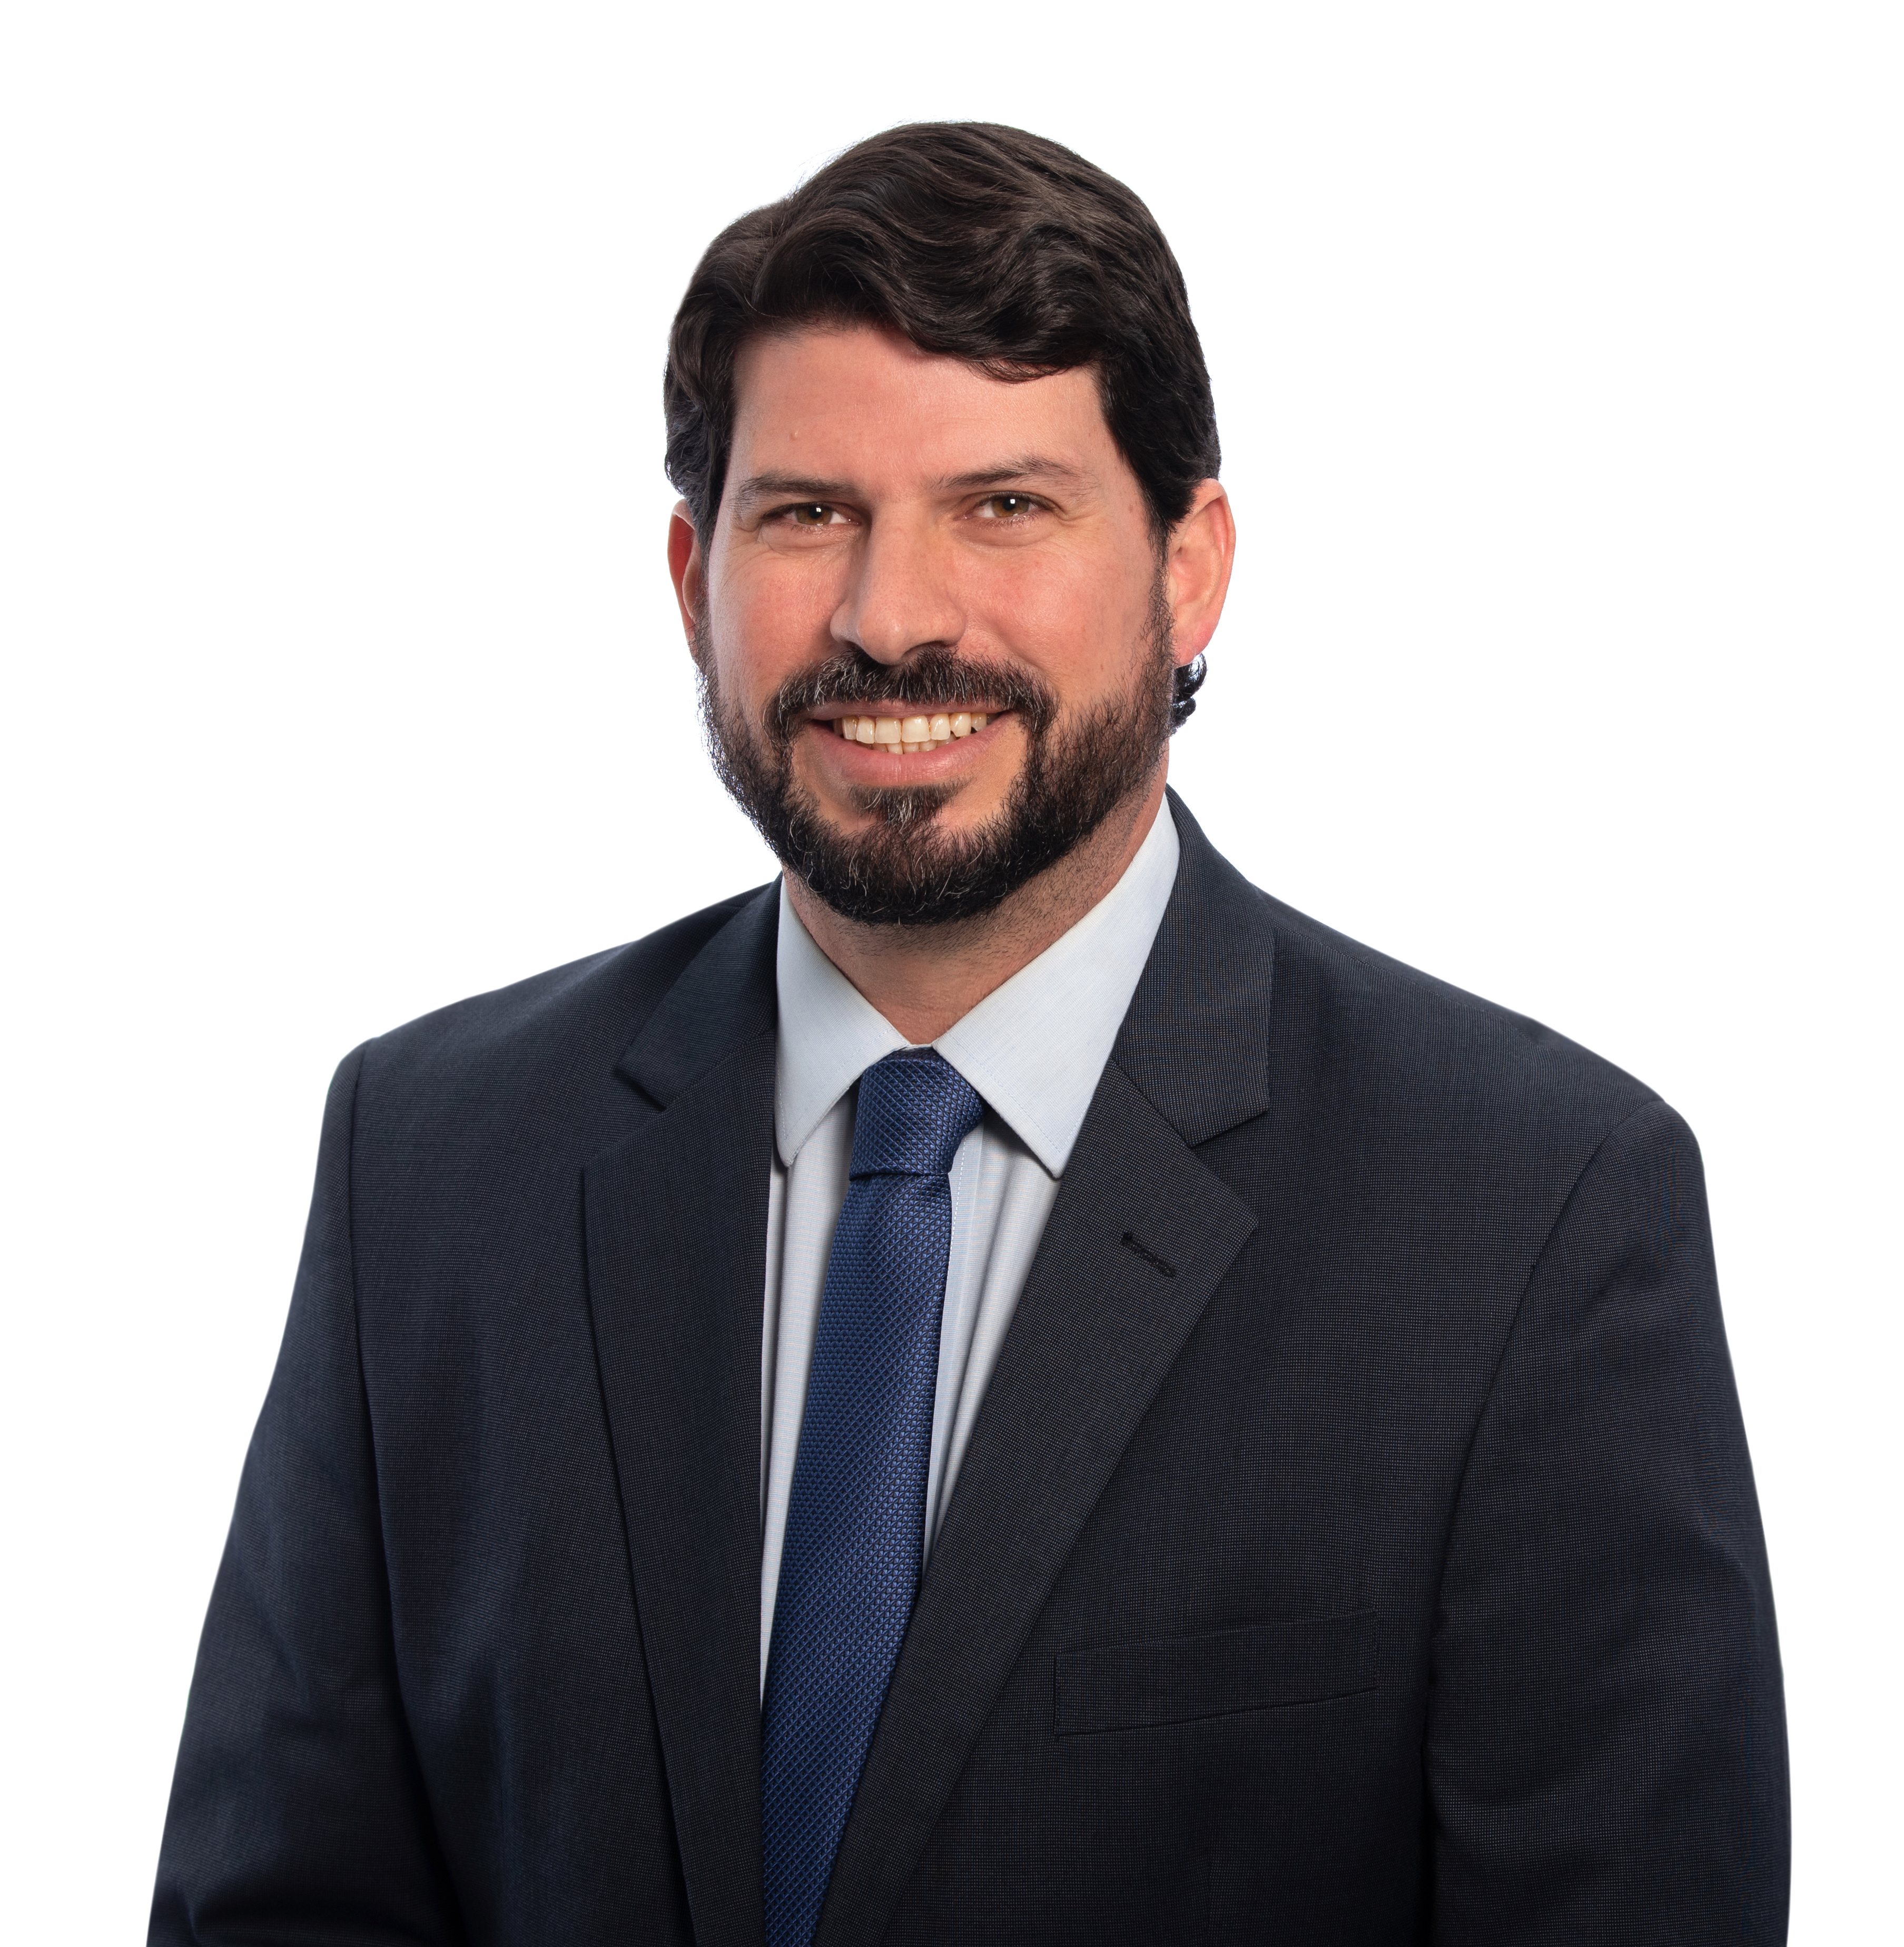
Ángel Luis Torres. Archivo/NotiCel.
La Contralora de Puerto Rico, Carmen A. Vega Fournier, publicó hoy el Informe de Auditoría OC‑27‑36 sobre las operaciones fiscales y administrativas del Municipio de Yauco.
La auditoría, correspondiente al período del 1 de enero de 2020 al 30 de septiembre de 2023, cuando ya era alcalde Ángel Luis «Luiggi» Torres Ortiz, identificó deficiencias administrativas, fiscales y de control interno relacionadas con compras, contrataciones, desembolsos y manejo de fondos públicos.
Puede leer la auditoría y la contestación del gobierno municipal aquí:
El informe detalla que el Municipio incurrió en un pago duplicado de $89,996 por trabajos de repavimentación en el Sector La Úrsula, aun cuando los trabajos habían sido realizados una sola vez, lo que resultó en un desembolso indebido y una certificación incorrecta de trabajos completados.
El 27 de agosto de 2026, la Legislatura Municipal aprobó una resolución para autorizar al alcalde a transigir una demanda de cobro de dinero presentada por el Contratista. El 3 de septiembre de 2026, mediante acuerdo transaccional, las partes acordaron que el Municipio descontaría la cantidad del pago duplicado del balance adeudado al contratista.
Historia relacionada:
«La situación identificada se debe, entre otras cosas, a que el alcalde aceptó y autorizó para pago dos facturas que incluían los mismos trabajos. Además, este y los entonces directores de Finanzas y de Obras Públicas Municipal, y la entonces subsecretaria municipal, incumplieron con sus deberes, funciones y responsabilidades en la contratación, certificación de los trabajos y emisión de los pagos. También se apartaron de las disposiciones citadas y no velaron por los mejores intereses del Municipio», lee la auditoría.
Además, se detectó la concesión irregular de dos donativos por $10,000 a empleados municipales que suministraron información falsa, así como la aprobación de 74 donativos de emergencia de $5,000 cada uno, excediendo el límite legal y generando pagos en exceso por $185,000. También se señala que el Municipio adquirió asfalto por más de $2,000,000 mediante cotizaciones, sin la autorización requerida de la Legislatura Municipal.
Sobre este asunto el 26 de enero de 2026 el Departamento de Justicia notificó que la evidencia obtenida
no establecía causa suficiente para imputar responsabilidad penal al alcalde. Asimismo, determinó que
los señalamientos determinados por la Contraloraa revisten un carácter esencialmente administrativo
y fiscalizador, susceptibles de atención mediante los mecanismos correctivos correspondientes, pero no
satisfacen el umbral penal requerido para una imputación criminal, conforme al ordenamiento jurídico
vigente. Es por esto que no recomendó la designación de un Fiscal Especial Independiente. No obstante,
el informe de investigación preliminar contiene recomendaciones relacionadas con la atención
administrativa o ética de la conducta de ciertos funcionarios municipales no cobijados por la Ley del panel sobre el Fiscal Especial Independiente.
La Oficina de Ética Gubernamental no había respondido al momento de la publicación de la auditoría.
También se identificaron deficiencias en los procesos de contratación y construcción, pagos por servicios no utilizados y la obligación tardía de asignaciones presupuestarias por más de $8.5 millones, lo que afectó los controles fiscales.
Los auditores identificaron deficiencias en los comprobantes de desembolso, tales como la ausencia de certificaciones de recibo de servicios, la falta de marcas de documentos pagados y la no retención de contribuciones a contratistas por $38,855, en violación a requisitos contributivos.
El informe incluye recomendaciones a la Secretaria de Justicia, al Director de Ética, al Alcalde y a la Legislatura Municipal con el fin de corregir las deficiencias identificadas, asegurar la recuperación de fondos y reforzar los mecanismos de supervisión.
La situación sobre el pago duplicado fue remitida a la secretaria de Justicia; a la presidenta de la
Oficina del Panel sobre el Fiscal Especial Independiente y al director ejecutivo de la Oficina de Ética Gubernamental de Puerto Rico, mediante cartas del 14 de julio de 2026, para las acciones correspondientes.
También se informó la situación al agente especial a cargo en Puerto Rico del Negociado Federal de Investigaciones y al jefe de la Fiscalía Federal del Distrito de Puerto Rico mediante cartas de la misma fecha.
Mediante carta del 3 de noviembre de 2026 Justicia notificó que, luego concluida la investigación preliminar, la DIPAC determinó que no existen elementos probatorios suficientes para establecer que hubiera intención criminal ni negligencia obstinada. Indican, además, que no cuentan con causa suficiente para creer que el alcalde incurrió en conducta delictiva, con relación a los hechos investigados. En particular, no encontraron evidencia que sugiera la comisión de los delitos tipificados en los artículos 202 y 264 del Código Penal de Puerto Rico. Por lo que acogieron la recomendación de la DIPAC, y recomendó al Panel sobre el Fiscal Especial Independiente que no designe un Fiscal Especial Independiente.

Empieza a crear una cuenta
Te enviaremos un correo electrónico con un enlace para verificar tu cuenta. Si no lo ves, revisa tu carpeta de correo no deseado y confirma que tienes una cuenta vinculada a ese correo.
Introduce el correo electrónico de tu cuenta y te enviaremos un enlace para restablecer la contraseña.
Le hemos enviado un correo electrónico a {{ email }} con un enlace para restablecer su contraseña. Si no lo ve, revise su carpeta de correo no deseado y confírmeme que tiene una cuenta vinculada a ese correo electrónico.
Verifica que tu dirección de correo electrónico sea correcta. Una vez completado el cambio, utiliza este correo electrónico para iniciar sesión y administrar tu perfil.

Comentarios {{ comments_count }}
Añadir comentario{{ child.content }}